Par :
Daniella MUNGWENGWE MUTOLO
et
Jonathan KALALA KAYEMBE
Apprenants en Master 1 Droit économique et des affaires à l’Université Protestante au Congo
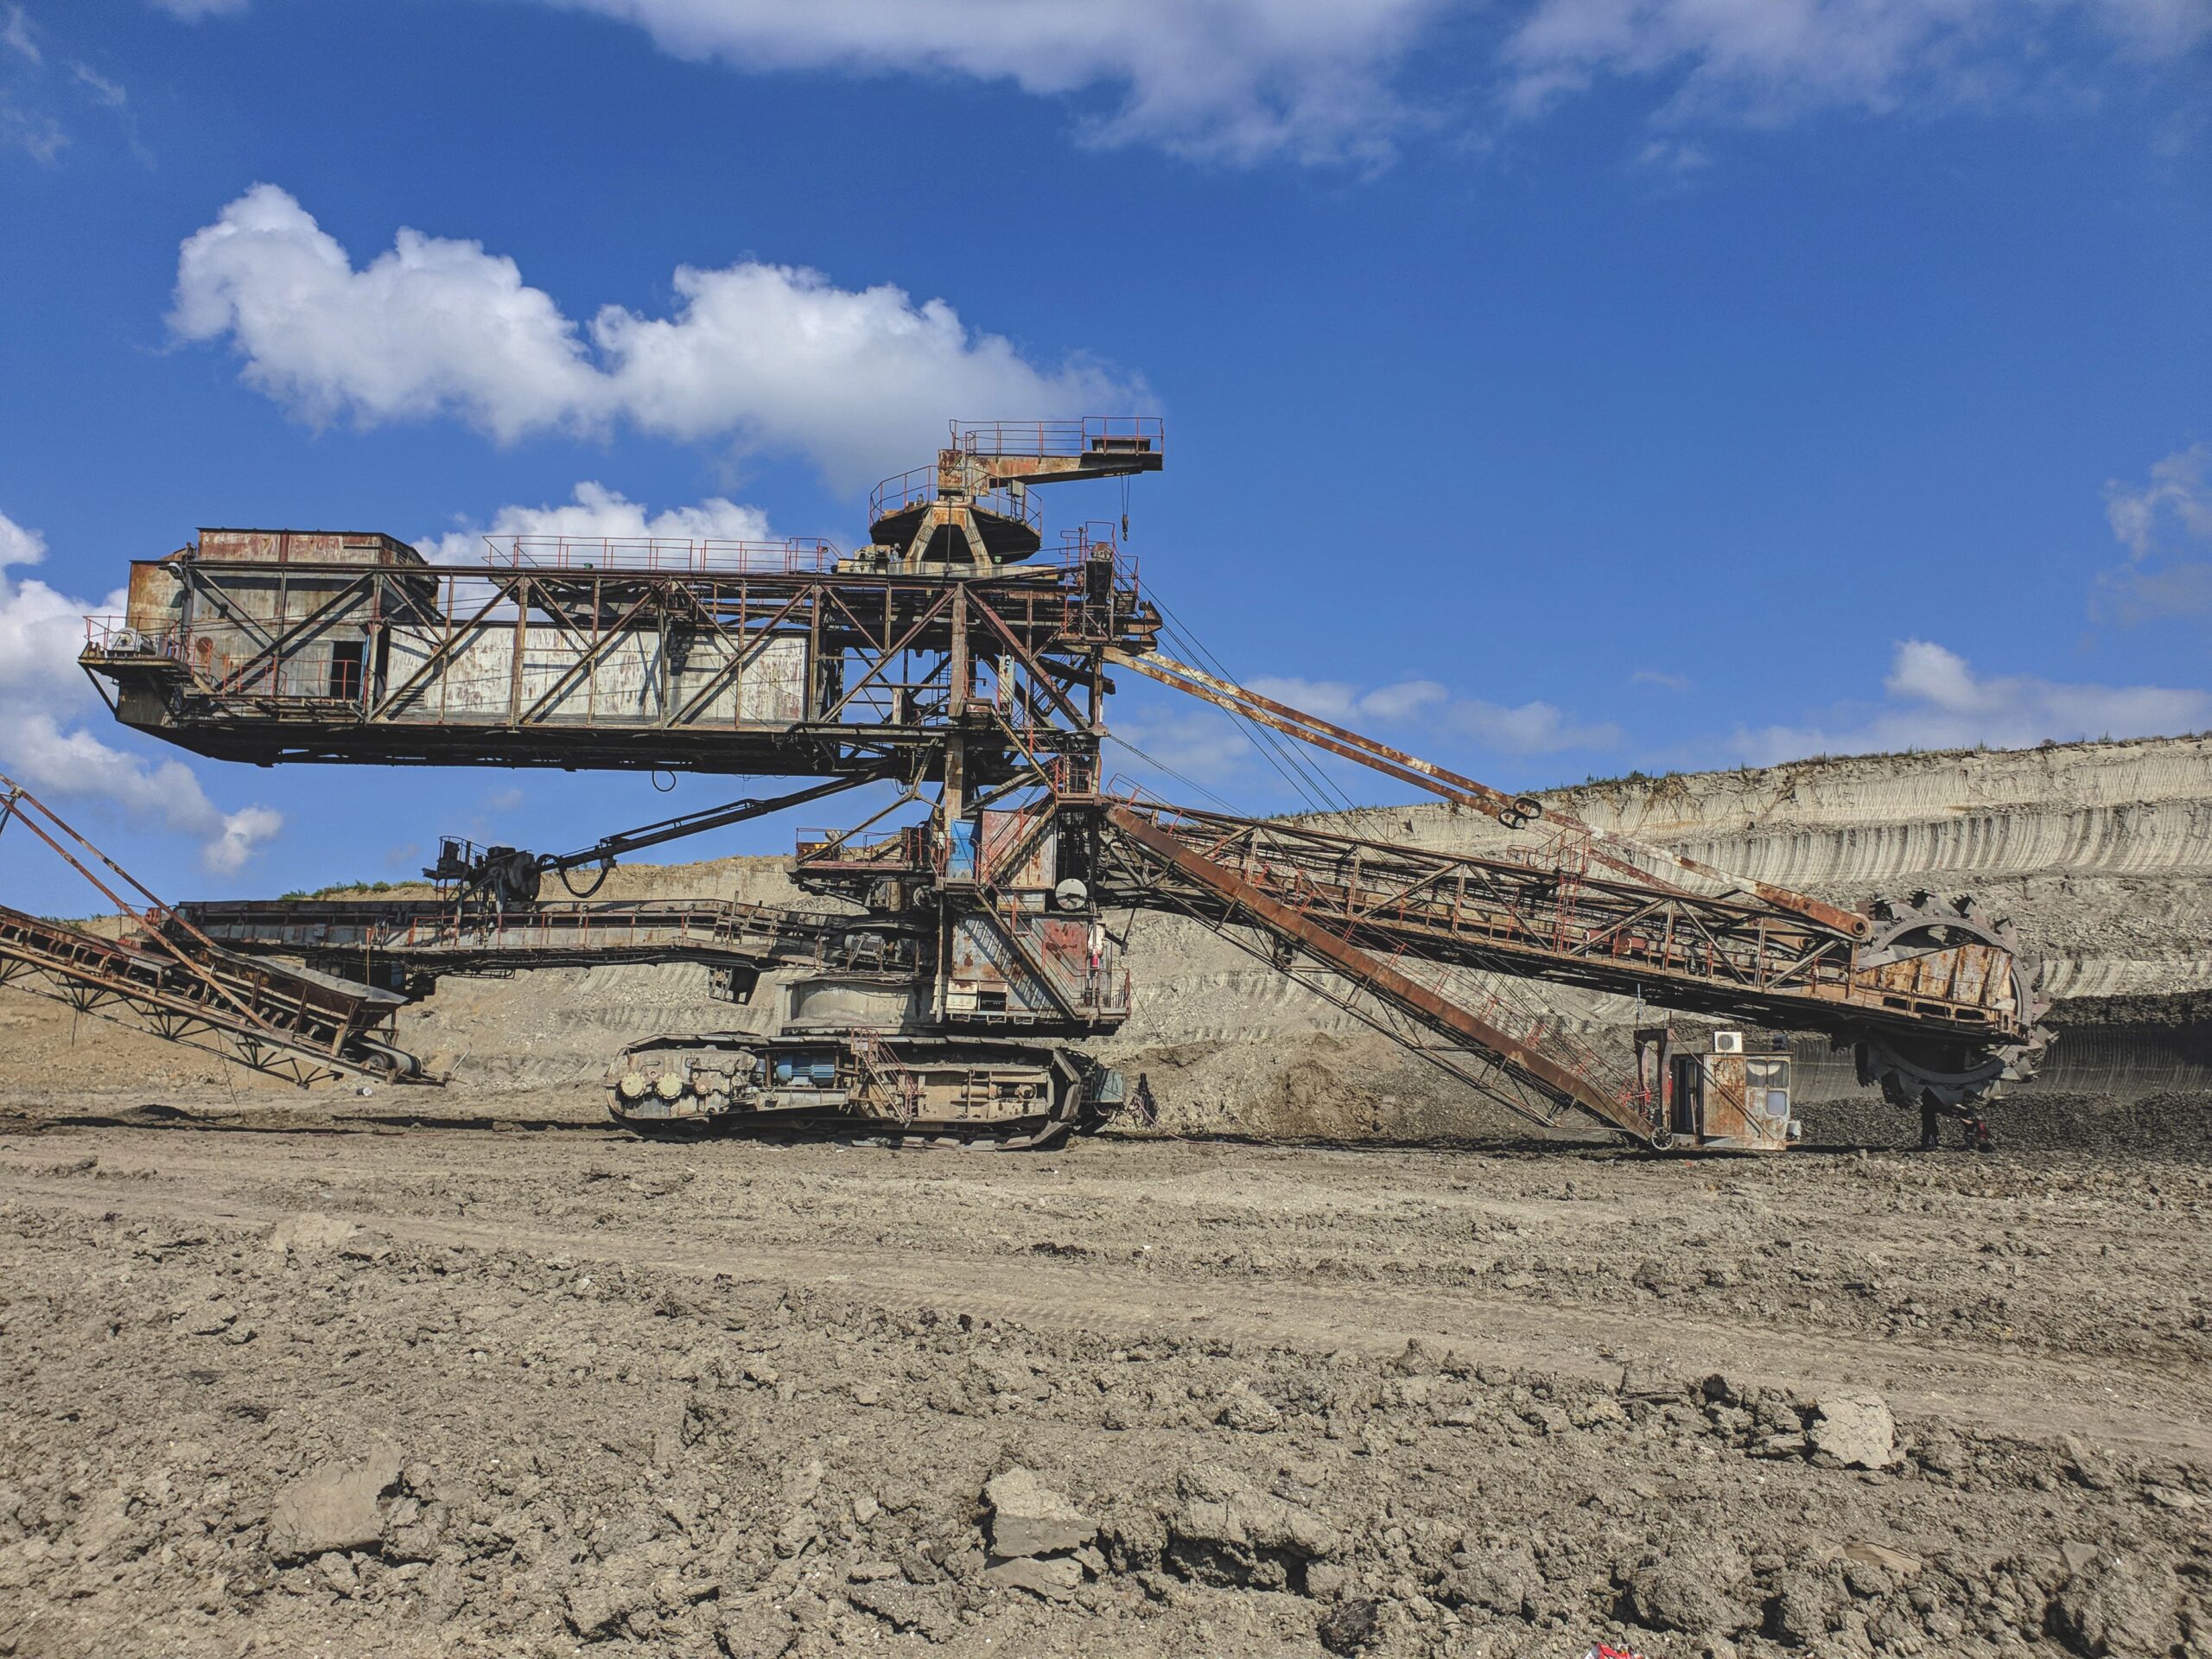
La qualification d’établissement stable des prestataires techniques étrangers dans le secteur minier congolais illustre parfaitement le décalage entre les critères théoriques du droit fiscal international et les réalités du terrain. Si les fondements juridiques de cette qualification sont solides (installation fixe, seuil de durée, agent dépendant), leur mise en œuvre se heurte à des obstacles pratiques considérables : stratégies de fractionnement, absence de traçabilité documentaire, difficulté à distinguer activités auxiliaires et essentielles, et spécificité des prestations intellectuelles.
L’administration fiscale congolaise, malgré les progrès récents en matière de législation et de modernisation des services, demeure confrontée à des défis majeurs : moyens humains et matériels limités, coordination insuffisante entre les services, et complexité des montages juridiques mis en place par les opérateurs internationaux.
Les réformes récentes (Loi n° 23/052 et Loi n° 23/053, Loi de finances 2026, ratification de la Convention multilatérale BEPS) offrent des outils nouveaux pour renforcer le contrôle fiscal. Leur efficacité dépendra toutefois de la capacité de la DGI à se doter des compétences techniques nécessaires à l’analyse des schémas d’optimisation fiscale, et à développer une coopération effective avec les autres administrations et les autorités fiscales des pays partenaires.
L’enjeu est considérable : les études du Centre Carter estiment les pertes de recettes publiques liées à l’évitement fiscal dans le secteur minier à près de 4 milliards USD, et la taxation des prestataires étrangers, aujourd’hui sous-évaluée, représente un gisement fiscal important pour le financement du développement du pays. La mobilisation des ressources internes passe par une application rigoureuse des règles fiscales, un renforcement des capacités de l’administration et, surtout, une volonté politique affirmée de lutter résolument contre l’évasion fiscale internationale.